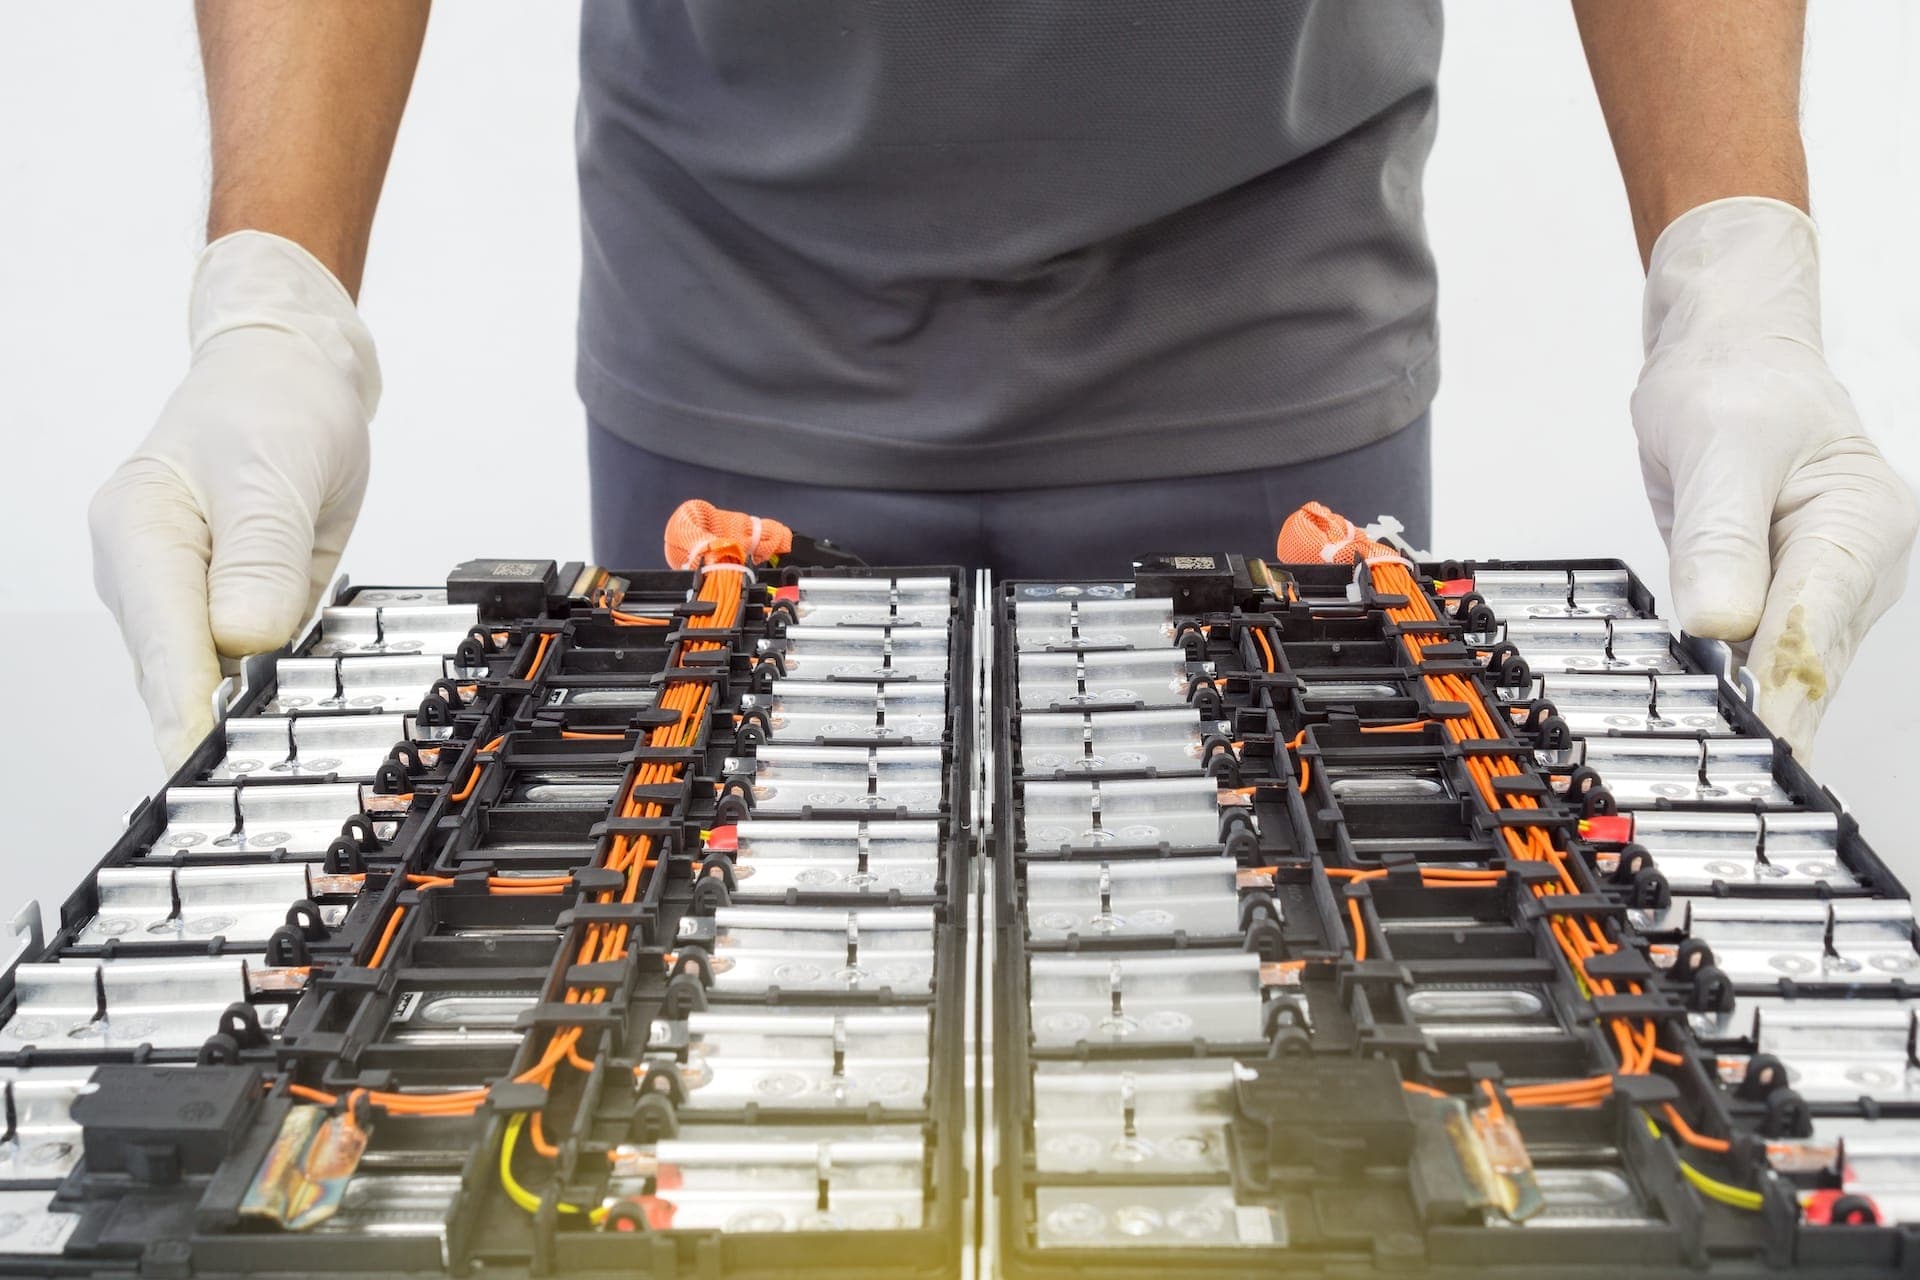
Die Kathode ist eine zentrale Komponente einer Lithium-Ionen Batteriezelle und beeinflusst maßgeblich deren Kosten, Energiedichte – also die relative Speicherfähigkeit –, und Sicherheit. Bei der Wahl der Kathodenaktivmaterialien für Lithium-Ionen-Batterien dominieren aktuell zwei Materialien: Lithiumeisenphosphat (LFP), das verhältnismäßig kostengünstig ist, und Nickel-Mangan-Kobalt (NMC) bzw. Nickel-Kobalt-Aluminiumoxid (NCA), welche durch eine höhere Energiedichte im Markt überzeugen. Eine aktuelle Analyse des Fraunhofer-Instituts für System- und Innovationsforschung ISI zeigt, wo auf der Welt bis wann wie viel von welchem Kathodenmaterial in der Batterieproduktion zum Einsatz kommen dürfte.
Die weltweite Produktion von Batteriezellen wird in den kommenden Jahren stark zunehmen und Kathodenmaterialien werden neu- und weiterentwickelt. Dennoch bleiben voraussichtlich bis zum Ende der Dekade die Marktanteile der beiden Technologien LFP und NMC/NCA- hoch.
Dies lasse sich auf verschiedene Aspekte zurückführen. Zum einen sind LFP- und NMC-/NCA-Kathoden komplementäre Technologien. Sie haben unterschiedliche Vor- und Nachteile, die diese Technologien je nach Anforderung der Endverwendung mehr oder weniger attraktiv machen. Weiter bieten sowohl LFP- als auch NMC-Batterien Entwicklungsmöglichkeiten. Die Energiedichte einer LFP-Kathode kann beispielsweise mithilfe von Mangan (LMFP-Kathode) erhöht werden. Bei einer NMC-Kathode resultiert die Verringerung des Kobaltanteils bei gleichzeitiger Erhöhung des Nickelanteils in einer Kostensenkung und Energiedichtenzunahme.
Vor- und Nachteile der einzelnen Aktivmaterialien
Hinsichtlich ihrer Sicherheit bieten LFP-Technologien gegenüber leichter entflammbaren NMC- und NCA-Materialien Vorteile. Zudem sind sie widerstandsfähiger gegen hohe Temperaturen. Allerdings haben LFP-Batterien eine niedrigere Energiedichte und benötigen daher mehr Platz, um dieselbe Menge Energie bereitzustellen.
NMC- und NCA-Batterien können aufgrund von Einschränkungen in der Verfügbarkeit von Rohstoffen höhere Kosten verursachen. Der Kobaltabbau ist aufwändig und dadurch teuer. Auch ist der Nickelpreis in den vergangenen Jahren zeitweise stark gestiegen. Grund dafür sind beispielsweise Lieferengpässe aufgrund des Kriegs in der Ukraine sowie die damit verbundene Spekulation über Angebotsknappheiten.
In Elektroautos, in denen die erreichbare Geschwindigkeit und die Fähigkeit, längere Strecken zu fahren, gegenüber dem Preis oft priorisiert werden, scheinen NMC- und NCA-Technologien aufgrund ihrer höheren Leistung beliebter zu sein. Ist jedoch der Preis oberste Priorität, so werden LFP-basierte Batterien eingesetzt, zum Beispiel für größere Fahrzeuge wie Busse oder Schwerlasttransporter oder für Kleinfahrzeuge. Beim stationären Speicher spielt die Kompaktheit der Batterie keine zentrale Rolle, da es keine strenge Platzeinschränkung wie bei Elektrofahrzeugen gibt. Dies spricht für einen klaren Vorteil von LFP-Batterien.
Analyse der weltweiten Produktionsstandorte
Die Produktion der einzelnen Kathodenmaterialien ist marktgetrieben. Sind in Europa und in den USA besonders die leistungsstarken und teureren Oberklassefahrzeuge mit NMC/NCA-Akkus stark im Markt vertreten, sind es in China auch viele Kleinwagen mit LFP-Zellchemie. In den USA ist zudem der Einfluss von Tesla und dem durch diesen Hersteller mehr oder weniger exklusiv verbauten NCA-Kathodenmaterial klar sichtbar.
Die weltweite Produktion von Batterien mit LFP-Kathoden findet hauptsächlich in China statt und macht dort etwas mehr als ein Drittel der gesamten Batterieproduktion aus. Die Produktion von Batteriezellen mit NMC-Kathoden macht in China hingegen etwas mehr als ein Viertel aus. Bis 2030 werde die chinesische Produktion etwa ein Viertel der weltweiten Gesamtproduktion von NMC-Kathoden ausmachen.

In den USA dominiert die NMC- und NCA-Zellproduktion. Diese entspricht etwa der Hälfte der dortigen Gesamtproduktion. Der Anteil der USA an der weltweiten Produktion von Zellen mit NMC-Kathoden werde bis 2030 nur um die 20 Prozent erreichen. Die LFP-Zellproduktion in den USA fällt verhältnismäßig gering aus und macht somit auch nur einen kleinen Anteil der weltweiten Produktion aus.
In Europa werde 2030 eindeutig die Produktion von NMC-Batteriezellen überwiegen. Im Verlauf der kommenden Dekade soll daher auch die europäische NMC-Batteriezellproduktion einen immer relevanteren Anteil ausmachen. Parallel wird auch die LFP-Zellproduktion in Europa langsam zunehmen und an Relevanz gewinnen.
Europa könnte 2030 mehr NMC-Kathoden produzieren als China
Ein großer Teil der Produktion von LFP-Kathoden entfällt auf chinesische Hersteller wie China Aviation Lithium Battery (CALB) und Contemporary Amperex Technology Co. (CATL). In der Produktion von NMC-Kathoden sind Hersteller wie CATL, aber auch die koreanischen Unternehmen Sk On und LG Energy Systems aktiv. Bei den NCA-Kathoden ist vor allem die Produktion von Samsung SDI und Panasonic relevant.

Aktuell dominiert China sowohl die NMC- als auch die LFP-Batteriezellproduktion. Zumindest bei der Produktion von NMC-Batteriezellen werden USA und Europa bis zum Ende der Dekade einen signifikanten Anteil an der weltweiten Produktion erlangen. Sollten die Ankündigungen in Europa tatsächlich mit der angestrebten Geschwindigkeit umgesetzt werden, wäre die NMC-Batteriezellproduktion in Europa 2030 sogar größer als in China.
Quelle: Fraunhofer ISI – Pressemitteilung vom 12.06.2023



Wird geladen...