Wer sich für ein Elektro- oder Hybridauto eines chinesischen Herstellers entscheidet, sollte die Versicherung in die Kostenrechnung einbeziehen. Nach einer Analyse des Vergleichsportals Verivox kann die Vollkasko solcher Modelle bis zu 98 Prozent teurer ausfallen als jene vergleichbarer Autos etablierter Marken aus Europa, den USA, Japan oder Korea. Im ungünstigsten untersuchten Fall entspricht das einem Aufpreis von rund 870 Euro jährlich. Zugleich zeigt die Auswertung, dass sich das Bild bereits zu verschieben beginnt.
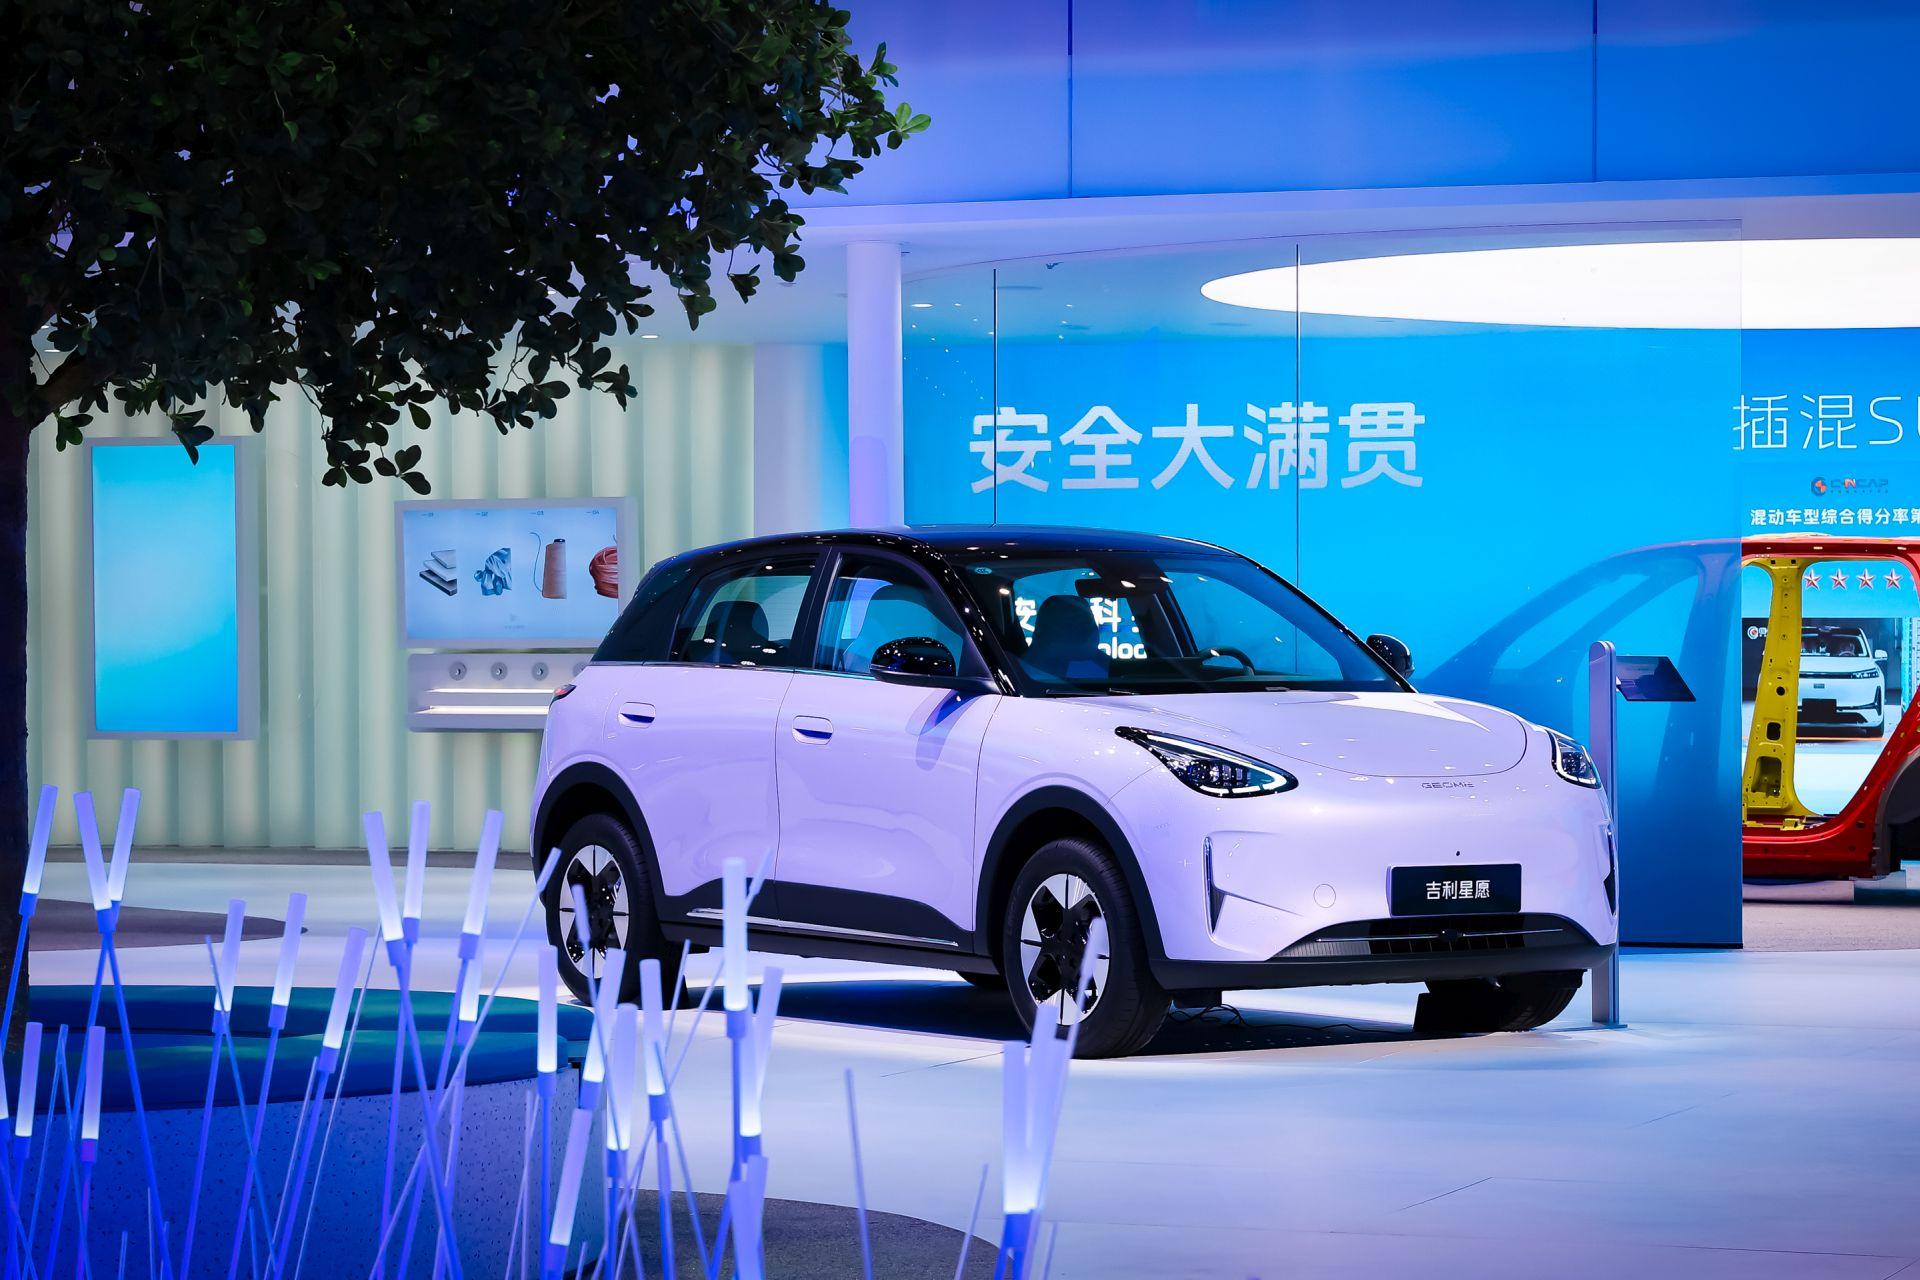
Den größten Abstand ermittelte Verivox zwischen zwei Mittelklasse-SUVs mit ähnlicher Leistung. Für den BYD Seal U als Plug-in-Hybrid werden rund 1750 Euro im Jahr fällig, für den Skoda Kodiaq Hybrid dagegen rund 880 Euro. Beim Nio EL6 liegt die Prämie mit etwa 1940 Euro um 60 Prozent oder rund 730 Euro über der eines Tesla Model Y. Ein Leapmotor T03 kostet in der Vollkasko 33 Prozent mehr als ein Fiat 500 Elektro, ein Plus von etwa 200 Euro.
Moderater fallen die Unterschiede in der Kompaktklasse aus. Beim Lynk & Co 02 liegt der Beitrag rund 27 Prozent über dem eines VW ID.4 Pure, beim MG4 Electric beträgt der Aufschlag gegenüber dem VW ID.3 Pure noch etwa zwölf Prozent. In absoluten Zahlen bewegen sich diese Abstände zwischen etwa 90 und 260 Euro pro Jahr.
Berechnet wurden sämtliche Beiträge für einen 45-jährigen Berliner mit Schadenfreiheitsklasse 15 und einer jährlichen Fahrleistung von 12.000 Kilometern. Die gegenübergestellten Modelle sind laut Verivox hinsichtlich Segment, Karosserie, Leistung, Beschleunigung, Höchstgeschwindigkeit, Reichweite und Gewicht vergleichbar. Versicherte in der Lebensmitte zahlen erheblich weniger als sehr junge oder ältere Fahrer:innen, da Letztere statistisch höhere Schäden verursachen.
Warum Versicherer bei Neulingen vorsichtig kalkulieren
Ausschlaggebend für die Preisunterschiede sind die Typklassen, in die jedes Modell eingestuft wird. Für 2027 liegen die Vollkasko-Typklassen von BYD-Elektroautos im Mittel bei 27, die von Skoda bei 20. Nio erreicht durchschnittlich Klasse 29 und Tesla 26. Zwischen Leapmotor mit 24 und Fiat mit 22,5 besteht ebenfalls eine Differenz.
Aljoscha Ziller, Geschäftsführer der Verivox Versicherungsvergleich GmbH, verweist auf fehlende Erfahrungswerte. „Bei neuen Modellen lassen sich das Schadenrisiko und die Reparaturkosten oft nur schätzen und sie werden vorsorglich in höhere Typklassen eingestuft“, erklärt er. Viele chinesische Hersteller seien erst seit wenigen Jahren auf dem deutschen Markt aktiv. Den Versicherern fehlten daher Daten zu den Produzenten selbst, zu Ersatzteilkosten und deren Verfügbarkeit.
Ein weiterer Punkt trennt die Neulinge von den etablierten Marken. Bringen Letztere ein neues Modell auf den Markt, lassen sich die Prämien laut Ziller auf Basis ähnlicher Baureihen berechnen. Bei chinesischen Anbietern fehlt diese Grundlage bislang.
In den ersten Jahren nach einer Markteinführung verändern sich Typklassen häufig deutlich. Eine Auswertung des Allianz-Zentrums für Technik, einer etablierten Adresse der Unfallforschung, belegt diese Dynamik. Demnach haben sich chinesische Autos seit 2024 um 1,5 Typklassen verbessert, europäische Hersteller dagegen um 0,5 Klassen verschlechtert. Das Forschungsinstitut der Allianz führt diese Verschiebung auf hohe Ersatzteil- und Reparaturkosten der etablierten Marken zurück.
Bei einigen Modellen dreht sich das Verhältnis bereits
Wie weit diese Entwicklung reicht, zeigen drei Paarungen aus der Verivox-Analyse. Die Vollkasko für einen GWM Ora 03 kostet rund sieben Prozent weniger als für einen Peugeot e-308. Auch der Lynk & Co 01 als Plug-in-Hybrid liegt etwa fünf Prozent unter dem Hyundai Tucson PHEV, und der MG ZS Hybrid ist rund vier Prozent günstiger zu versichern als der Toyota C-HR PHEV. Die Ersparnis liegt jeweils zwischen rund 50 und 70 Euro.
Der Hintergrund reicht über chinesische Marken hinaus. Steigende Reparaturkosten haben die Bilanzen der Versicherer in den vergangenen Jahren stark belastet, die Branche reagierte mit spürbaren Preiserhöhungen. Laut Kfz-Versicherungsindex von Verivox ist die Autoversicherung im Mittel inzwischen 51 Prozent teurer als 2022, im Jahr vor den Erhöhungen. Mittlerweile haben sich die Preise weitgehend stabilisiert.
Für die kommenden Jahre rechnet Ziller dennoch mit anhaltendem Druck. „Die steigenden Reparaturkosten werden die Versicherer weiterhin unter Druck setzen“, sagt er. Werden Ersatzteile etablierter Hersteller teurer, müssten auch die Versicherer ihre Preise wieder anheben. Gleichzeitig ergäben sich daraus Chancen für neue Marktteilnehmer, die günstigere Reparaturen und Ersatzteile bieten.
Quelle: Verivox – Per Mail / FAZ – Vollkaskoversicherung für E-Autos aus China fast doppelt so teuer


Wird geladen...